ハードウェア / GPU・VRAMの購入判断
GPUを日本へ個人輸入すると総額はいくら?送料・関税・輸入消費税・手数料の考え方
海外で安いGPUを見つけても、その売価が手元に届くまでの金額とは限りません。送料、税金、配送会社の手数料、為替を分けると、国内の保証付き中古と比較しやすくなります。
広告:この記事にはアフィリエイトリンクが含まれます。リンク経由の購入・申込みにより、Noverunaに報酬が入る場合があります。
Noverunaの判断・確認手順
商品価格に、支払先の違う費用を足す
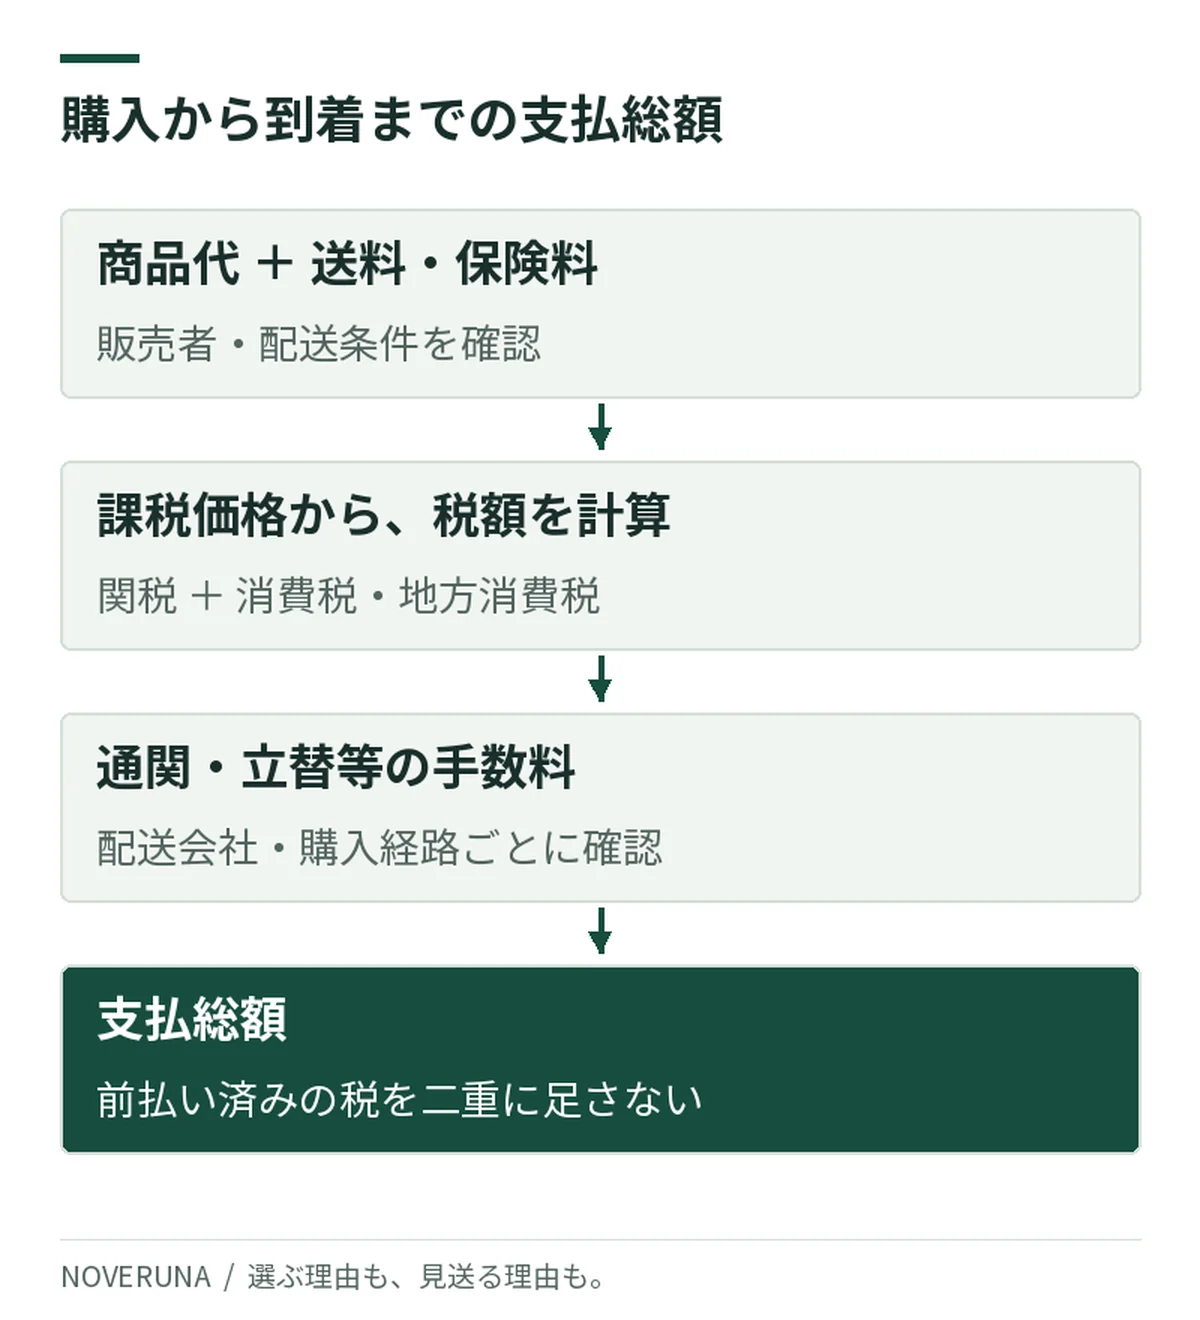
図の要点を文章で読む
- 最初に、商品代と送料・保険料を確認します。
- 次に、課税価格を基に関税と消費税・地方消費税を求めます。課税価格そのものは追加の支出ではありません。
- 通関・立替等の手数料は、配送会社と購入経路ごとに別途確認します。未確認額を0円にはしません。
- 支払総額は、商品代・送料等に税額と手数料を足したものです。前払い済みの税や、価格に含まれる送料を二重に足しません。
商品代・送料・保険料
単品か複数枚か、配送先は日本か、追跡・保険の条件は何かを確認。送料無料の表示でも、税金や配送会社の手数料まで含むとは限りません。
関税・輸入消費税等
関税は品目分類と適用税率によります。関税が無税でも、消費税・地方消費税は別に確認します。本記事のGPUの個別分類は税関判断です。
通関・立替等の手数料
配送会社や郵便、購入経路ごとに名称と条件が違います。税そのものと混ぜず、利用する会社の料金表で確認します。未確認額は0円にしません。
為替と決済コスト
カードや決済サービスの換算・手数料と、税関が税額計算に使う相場は別です。販売サイトの参考円表示も、最終決済額を保証しません。
購入時に輸入費用の預り金を払う方式では、何が前払いに含まれるか、精算・追加徴収の条件は何かを確認します。前払いした税を、到着時の見積もりにもう一度足さないようにします。
出典・確認先:税関1403:原則的な課税価格、税関:少額輸入貨物の簡易税率、税関1406:価格換算用の外国為替相場、税関1405:課税価格の特例、税関1111:関税・消費税の税額計算(2026-09-11確認)。
公式情報
「個人名義」ではなく、輸入の実態で考える
税関1405は、個人的な使用のために小売段階で購入した貨物について、海外小売価格に0.6を掛ける課税価格の特例を示しています。税関の簡易税率の説明でも、個人使用と、それ以外の価格+運賃+保険料という扱いを分けています。
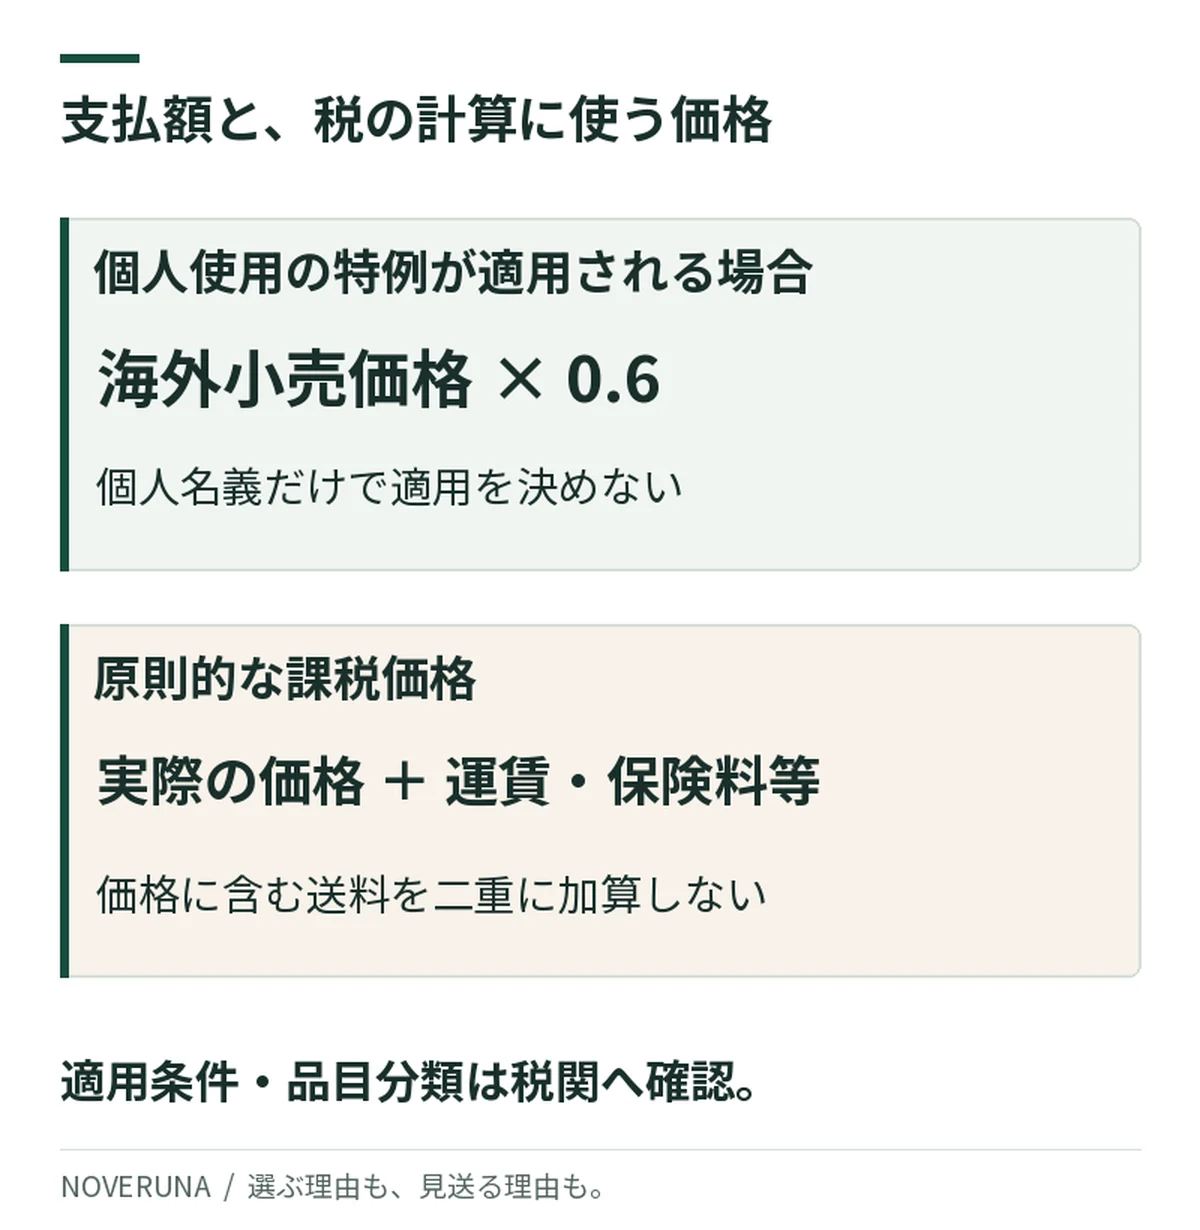
図の要点を文章で読む
- 個人使用の特例が適用される小売取引では、海外小売価格×0.6が課税価格の基準です。個人名義というだけでは適用を決めません。
- 原則的な課税価格は、実際の価格に、そこへ含まれていない運賃・保険料等を加えて求めます。
- 二つの方式を混ぜて計算しません。0.6は商品代の割引ではなく、適用条件や品目分類は税関へ確認します。
一方、原則的な課税価格は、実際に支払う価格に、そこへ含まれていない輸入港までの運賃・保険料などを加えて決めます。売価に送料が含まれている場合、同じ送料を二重に足す計算にはしません。
個人名義で購入したことだけで、0.6の特例が使えると決めないでください。販売・業務目的、数量、取引の実態などを含め、適用は税関に確認します。申告上の「ギフト」や「中古」という言葉だけで課税価格がなくなるわけでもありません。
0.6は購入代金を6割に割り引く制度ではありません。税額計算のための価格の扱いです。実際に支払う商品代・送料は、支払総額に残ります。
出典・確認先:税関1405:課税価格の特例、税関1403:原則的な課税価格、税関:少額輸入貨物の簡易税率(2026-09-11確認)。
公式情報
GPUの関税率を、未確認の分類で断定しない
関税は品目分類と適用する税率を確認して計算します。完成したカード、モジュール、部品、他の機器とのセットなど、実物と申告内容を見ずに同じ分類にすることは避けます。本記事ではGPUのHS番号や関税率を確定していません。分類は税関判断とし、必要なら仕様書を添えて事前教示制度を利用します。
標準税率の消費税・地方消費税は合計10%です。国税7.8%と地方分に分かれ、輸入時の消費税の課税標準には課税価格と関税等が関係します。地方消費税は消費税額の22/78を用いて計算し、課税標準や税額には端数処理があります。
そのため、予算の概算として「課税価格に約10%」を使う場合も、正確な納付額と同じとは扱いません。関税がかかる場合はその額も計算に入り、複数品目の申告では合算や端数処理にも注意が必要です。
課税価格の合計が1万円以下の貨物には原則免税の制度がありますが、例外や分割等の扱いがあります。「商品代1万円以下なら何でも無税」という理解にはしません。実際の取引価格・数量・用途を正確に申告することが前提です。
出典・確認先:税関1202:品目分類の事前教示、国税庁6303:消費税・地方消費税の税率、税関1111:関税・消費税の税額計算、税関1111:計算例PDF、税関1006:課税価格1万円以下の免税(2026-09-11確認)。
Noverunaの判断・確認手順
商品12万円でも、税金を掛ける数字は別になる
以下は税の仕組みを示す架空の単一品目の例です。商品12万円、送料6,000円、別途手数料1,000円、保険料なし。個人使用の0.6の特例が適用され、関税率は仮に0%、他の内国税はなく、決済用と税関用の円換算額も同じと仮定します。実在GPUの売価・関税率・配送会社の料金ではありません。
- 課税価格:120,000円×0.6=72,000円。
- 仮定した関税:0円。税率未確認の出品に、この0円をそのまま転記しません。
- 消費税:72,000円×7.8%=5,616円。税額の100円未満を切り捨て、5,600円。
- 地方消費税:5,600円×22÷78=約1,579円。税額の100円未満を切り捨て、1,500円。
- 支払総額:120,000+6,000+5,600+1,500+1,000=134,100円。
課税価格72,000円を総額へもう一度足すことはしません。税を求めるための基準だからです。また、この例では0.6特例の適用を仮定しており、原則的な価格+運賃+保険料の計算を同時に混ぜていません。
個人使用の特例が適用されない場合、同じ数字でも課税価格の入口から変わります。税込み価格の前払い、複数品目、保険、関税がある実取引では、条件を置き換えて税関・配送会社の請求を確認してください。
出典・確認先:税関1405:課税価格の特例、税関:少額輸入貨物の簡易税率、税関1111:計算例PDF(2026-09-11確認)。
公式情報
カードの決済レートで、税関も計算するとは限らない
税関が価格換算に用いる外国為替相場は、原則として輸入申告する週の前々週の平均に基づく週間の相場です。購入日の市場レートやクレジットカード会社の請求レートとは別に確認します。
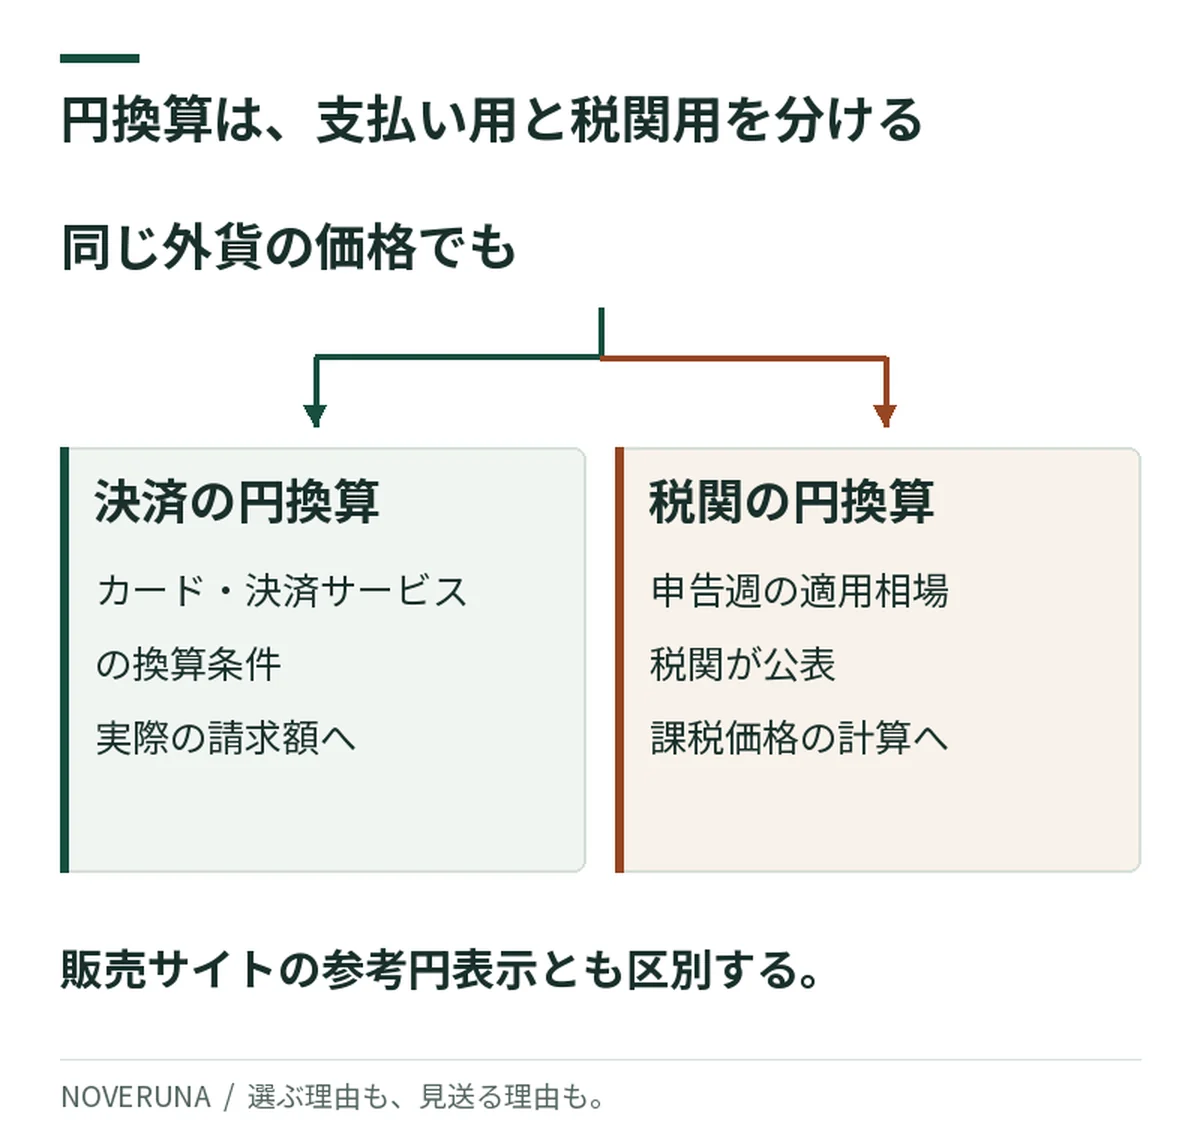
図の要点を文章で読む
- 左の経路は決済の円換算です。カードや決済サービスの換算条件が、実際の請求額に関係します。
- 右の経路は税関の円換算です。申告週に適用される税関公表の相場を、課税価格の計算に使います。
- 同じ外貨価格でも、二つのレートは一致するとは限りません。販売サイトの参考円表示とも区別します。
見積もりでは、商品代と送料の支払いに使う換算条件、税関の課税価格に使う換算条件を別の欄に残します。カード会社の為替・海外取引手数料がレートに含まれる場合、同じ手数料をさらに足さないようにします。
輸送中の為替変動や請求確定のタイミングもあり、海外サイトの円表示だけで円建ての総額を固定することはできません。予備費をいくら持つかは自身の上限から決め、確認できない為替を架空の「本日レート」で埋めません。
出典・確認先:税関1406:価格換算用の外国為替相場(2026-09-11確認)。
Noverunaの判断・確認手順
安さは、返送するときの費用まで比べて判断する
中古・改造GPUでは、到着後の不良や非互換も購入判断に含めます。返送料、検査費、返金時の為替差、交換品を待つ時間、代替機材が必要になる費用を確認してください。これらは必ず発生する額ではなく、不具合が起きた場合の条件です。
税関には、通信販売で輸入した物品を返送する場合の戻し税に関する案内があります。ただし、商品を返品して販売者から返金されただけで、輸入時の税が自動的に戻るという意味ではありません。返送前に適用条件と手続きを確認します。配送会社の手数料まで同じ制度で戻るとも限りません。
商品説明に「返品不可」と「不良時は対応」が併記されている場合は、どの条件が優先するかを購入前に明確にします。販売者の返品方針と、プラットフォームの購入者保護は別の規約です。本記事では個別取引の返金可否を保証しません。
出典・確認先:税関3101:通信販売物品等を返送する場合の戻し税(2026-09-11確認)。
Noverunaの判断・確認手順
価格差が、保証と復旧の差に見合うか
比較するのは、海外の商品代と国内の税込み価格ではなく、使える状態までの総額と、問題が起きたときの負担です。業務用GPUなら冷却・給電も必要です。導入条件を確認してから価格を並べます。
輸入を検討できる条件:国内との差額が送料・税金・手数料を足しても残り、仕様と状態が明確で、返送・修理や全損の可能性を受け入れられる。国内で買う・待つ条件:差額が小さい、国内保証や連絡のしやすさ、早い復旧を重視する。見送る条件:関税・配送条件が曖昧なまま予算上限ぎりぎり、または使えなかった場合に生活や仕事へ響く場合です。
未確認の欄をゼロにした見積もりは、安く見えるだけです。不明な金額と、確定した支出を分けておけば、追加確認する価値がある出品かどうかも判断できます。
いまの疑問が解けたら。
次の判断に進む
- 中古32GB GPUの候補と観察価格を見る
個別出品と市場全体の相場を区別する。
- 改造品の保証・修理性を確認する
返送先と責任の所在を購入前に確かめる。
- ジャンクの入札上限を考える
故障した場合の支出から取れるリスクを決める。
出典と、まだ分からないこと
制度は2026-09-11に日本税関・国税庁の一次情報で確認。以下の金額例は架空の条件による計算で、GPUの関税分類・税率や個別請求額を確定するものではありません。
未確認事項(UNKNOWN)
- GPU個体の品目分類・適用関税率は税関判断。
- 個別取引の特例適用、決済レート、配送会社の手数料、実際の納付税額。
- 返品した場合の還付適用と、回収できる費用の範囲。
出典一覧と確認範囲(10件)
- 税関1403:原則的な課税価格
実際支払価格に含まれない輸入港までの運賃・保険料等の加算。(確認済み/2026-09-11)
- 税関:少額輸入貨物の簡易税率
個人使用0.6、その他価格+運賃+保険料、無税でも消費税別途。(確認済み/2026-09-11)
- 税関1406:価格換算用の外国為替相場
申告週の前々週平均に基づく週間の換算相場。決済レートと別。(確認済み/2026-09-11)
- 税関1405:課税価格の特例
個人的使用の小売取引の海外小売価格×0.6。名義だけで適用を断定しない。(確認済み/2026-09-11)
- 税関1111:関税・消費税の税額計算
標準7.8%と地方22/78。リンク先FAX1111.pdfの端数処理を確認。(確認済み/2026-09-11)
- 税関1202:品目分類の事前教示
分類・税率の文書照会制度。GPUのHS分類・関税率は個別確認前のため税関判断。(確認済み/2026-09-11)
- 国税庁6303:消費税・地方消費税の税率
標準合計10%、国7.8%・地方2.2%。(確認済み/2026-09-11)
- 税関1111:計算例PDF
課税標準1000円未満、税額100円未満の端数処理と課税価格+関税の消費税計算。本文例は単一品目・他の内国税なしの仮定。(確認済み/2026-09-11)
- 税関1006:課税価格1万円以下の免税
原則免税と例外・分割等。商品価格の1万円と同一視しない。(確認済み/2026-09-11)
- 税関3101:通信販売物品等を返送する場合の戻し税
国際郵便による返品の制度確認先。返金・返送だけで税が自動還付されるとはしない。(確認できた範囲に限定/2026-09-11)
図解はNoverunaが制作したオリジナルの模式図です。メーカー公式写真や、候補GPUの使用・実測を示す画像ではありません。